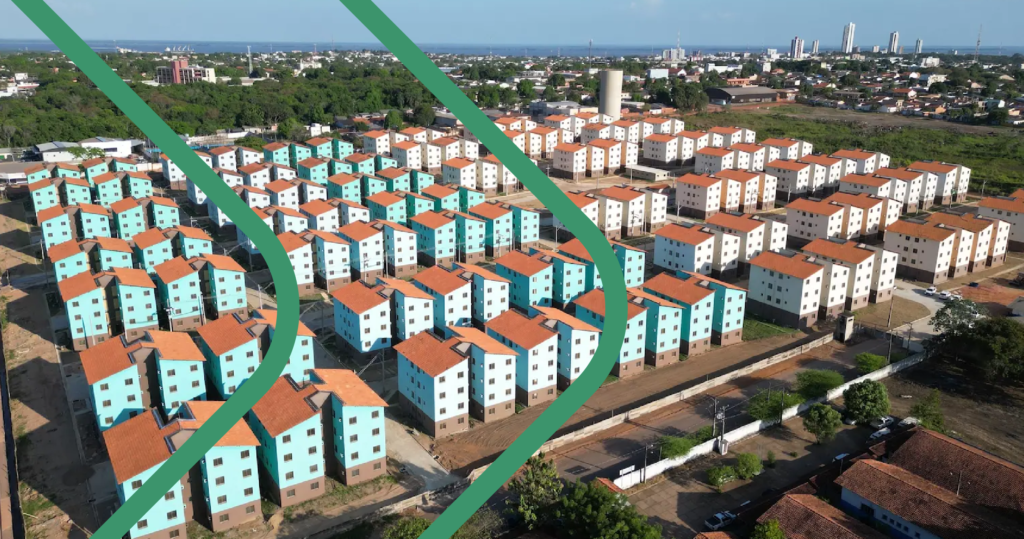
O Minha Casa, Minha Vida (MCMV) passou a alcançar um público que, até então, tinha menos espaço dentro das condições de financiamento do programa: as famílias de classe média. Com a criação da Faixa 4 e a ampliação dos limites de renda e do valor dos imóveis em 2026, o programa abriu novas possibilidades para construtoras que desejam atuar no segmento de média renda.
Na prática, isso significa alcançar compradores com maior capacidade de financiamento e trabalhar com empreendimentos de valor mais elevado, sem sair das condições oferecidas pelo programa habitacional.
Mas aproveitar essa oportunidade exige mais do que desenvolver um projeto dentro do teto permitido. É preciso entender o perfil de quem compra, avaliar a demanda da região e garantir que a operação seja viável do planejamento à entrega. Neste artigo, você vai entender como funciona a Faixa 4 do Minha Casa, Minha Vida, quais são as condições atualizadas e o que as construtoras precisam considerar para aproveitar esse mercado.
O que é a Faixa 4 do Minha Casa, Minha Vida?
A Faixa 4, também chamada de MCMV Classe Média, é uma modalidade do Minha Casa, Minha Vida criada para ampliar o acesso ao financiamento habitacional para famílias com renda acima dos limites das faixas anteriores.
A proposta é atender um público que não se enquadrava nas condições tradicionais do programa, mas que também busca alternativas de crédito para comprar a casa própria.
Com as atualizações de 2026, o programa passou a atender famílias com renda mensal de até R$ 13 mil nessa modalidade, permitindo o financiamento de imóveis de até R$ 600 mil. Para as construtoras, a mudança amplia o perfil de comprador que pode ser atendido e cria espaço para empreendimentos voltados à média renda.
Quais são os limites de renda e o teto do imóvel na Faixa 4?
As condições atualizadas do Minha Casa, Minha Vida para áreas urbanas consideram os seguintes limites:
| Faixa | Renda familiar mensal |
| Faixa 1 | Até R$ 3.200 |
| Faixa 2 | De R$ 3.200,01 a R$ 5.000 |
| Faixa 3 | De R$ 5.000,01 a R$ 9.600 |
| Faixa 4 (Classe Média) | Acima de R$ 9.600 até R$ 13.000 |
Na Faixa 4, o valor máximo do imóvel passou a ser de R$ 600 mil, conforme as regras atualizadas do programa. É importante observar que o enquadramento depende do atendimento aos critérios de financiamento e da análise de crédito realizada pela instituição financeira.
Outro ponto relevante é que a Faixa 4 não oferece subsídios habitacionais diretos como os destinados às famílias de menor renda. Seu principal atrativo está nas condições de financiamento.
O que mudou com a ampliação da Faixa 4 em 2026?
A ampliação dos limites do programa trouxe mudanças importantes para o mercado imobiliário. O limite de renda familiar da modalidade Classe Média passou de R$ 12 mil para R$ 13 mil. Já o teto do imóvel aumentou de R$ 500 mil para R$ 600 mil.
Essas alterações ampliam o conjunto de imóveis que podem ser financiados dentro do programa e permitem que mais famílias encontrem opções compatíveis com sua capacidade de compra.
Para as construtoras, o impacto está na possibilidade de desenvolver produtos imobiliários com características diferentes das tradicionalmente associadas ao Minha Casa, Minha Vida. Isso pode envolver novas configurações de plantas, padrões de acabamento, localização e áreas de convivência, desde que os empreendimentos estejam alinhados à demanda e à viabilidade econômica de cada região.
Por que a Faixa 4 representa uma oportunidade para construtoras?
A entrada da classe média no programa amplia as possibilidades comerciais das empresas do setor. Até então, muitas construtoras concentravam sua atuação nas faixas de menor renda ou no mercado imobiliário convencional. A Faixa 4 permite avaliar um caminho intermediário: empreendimentos destinados a um público com renda mais elevada, mas que ainda busca condições de financiamento mais acessíveis.
Alguns fatores ajudam a explicar esse potencial.
1. Ampliação do público comprador
Com o limite de renda de até R$ 13 mil, o programa passa a alcançar famílias que antes não encontravam espaço nas condições tradicionais do MCMV.
Isso amplia o universo de potenciais compradores e permite que as construtoras avaliem novas oportunidades de atuação.
O importante é entender que renda familiar não significa, necessariamente, capacidade imediata de compra. A aprovação depende de fatores como comprometimento de renda, entrada disponível e análise de crédito. Por isso, conhecer o perfil do público local continua sendo indispensável antes de definir um novo empreendimento.
2. Possibilidade de trabalhar com imóveis de maior valor
O teto de R$ 600 mil abre espaço para projetos com características diferentes das encontradas em empreendimentos destinados às faixas de menor renda.
Dependendo da região e do perfil dos compradores, as construtoras podem estudar unidades com plantas mais amplas, melhor distribuição dos ambientes, vagas de garagem e áreas comuns mais completas. Isso não significa elevar o padrão da construção sem avaliar os custos envolvidos.
O desafio está em encontrar o equilíbrio entre o valor percebido pelo comprador, o custo de produção e a margem esperada pela empresa.
3. Novas possibilidades de posicionamento no mercado
A Faixa 4 também permite que construtoras avaliem uma estratégia de diversificação do portfólio.
Empresas que já possuem experiência com empreendimentos habitacionais podem estudar a entrada em um segmento de renda mais elevada, aproveitando conhecimentos de planejamento, execução e gestão de obras.
Para isso, é importante avaliar se a estrutura atual da empresa comporta as novas exigências do produto imobiliário. A mudança de público pode envolver outras expectativas em relação ao acabamento, à localização, aos espaços de convivência e à experiência de compra.
4. Condições de financiamento como argumento comercial
As condições de crédito são parte importante da decisão de compra.
Na modalidade Classe Média, o financiamento pode ter prazo de até 420 meses e taxa nominal de juros de 10% ao ano, conforme as condições divulgadas pela CAIXA. O comprador também pode utilizar o FGTS, desde que atenda aos requisitos aplicáveis.
Para as construtoras, conhecer essas condições ajuda a orientar a estratégia comercial e a comunicação dos empreendimentos. Afinal, não basta apresentar o valor de venda do imóvel. É importante que o comprador compreenda as possibilidades de financiamento e avalie se a aquisição cabe no orçamento familiar.
O que as construtoras precisam avaliar antes de investir na Faixa 4?
O aumento do teto do imóvel e a ampliação da renda atendida tornam o segmento mais abrangente, mas não garantem a viabilidade de qualquer empreendimento. Antes de direcionar investimentos para esse mercado, é importante analisar alguns pontos.
Demanda imobiliária da região
O primeiro passo é entender se existe público interessado em empreendimentos dentro do novo limite de valor. Uma análise de mercado deve considerar:
- Renda média das famílias da região;
- Oferta de imóveis novos e usados;
- Preços praticados por outros empreendimentos;
- Disponibilidade de terrenos;
- Infraestrutura e acesso a serviços;
- Perfil dos compradores e suas necessidades habitacionais.
O teto de R$ 600 mil não significa que todos os mercados comportam imóveis nesse valor.
Em algumas cidades, a oportunidade pode estar em apartamentos com plantas mais completas. Em outras, o diferencial pode ser a localização ou a oferta de serviços e áreas comuns.
A decisão precisa partir das características de cada mercado.
Viabilidade econômica do empreendimento
Depois de identificar a demanda, é necessário avaliar se o projeto fecha financeiramente. O estudo deve considerar aquisição do terreno, projetos, licenças, materiais, mão de obra, equipamentos, custos indiretos, despesas administrativas e comerciais, tributos e possíveis variações ao longo da execução.
Também é importante trabalhar com cenários de custo e prazo para entender como alterações no orçamento podem afetar o resultado.
Um empreendimento pode ter boa aceitação comercial e, ainda assim, apresentar problemas de rentabilidade quando os custos de produção não são acompanhados de perto.
Planejamento e controle da execução
Com o empreendimento aprovado, o desafio passa a ser garantir que o planejamento seja cumprido durante a execução.
Cronograma, orçamento, compras, contratos, medições e qualidade precisam estar conectados.
Quando cada área acompanha informações separadas, a gestão perde visibilidade sobre o que realmente acontece na obra. Uma etapa atrasada pode afetar atividades seguintes. Uma compra fora do planejamento pode pressionar o orçamento. Uma medição sem conferência adequada pode gerar divergências entre o avanço físico e financeiro.
Por isso, quanto maior o controle sobre a execução, melhores são as condições para identificar desvios e agir antes que eles comprometam o resultado.
Como a gestão de obras ajuda a aproveitar as oportunidades do MCMV?
A expansão da atuação para a Faixa 4 pode representar novos projetos, mas também aumenta a importância de uma gestão eficiente. Para construtoras que trabalham com diferentes empreendimentos, acompanhar informações de maneira centralizada ajuda a manter o controle sobre prazos, custos, equipes e qualidade.
Algumas frentes merecem atenção especial:
Controle físico-financeiro: acompanhar o avanço dos serviços em relação ao orçamento previsto, identificando diferenças entre o que foi planejado e o que está sendo executado.
Gestão de compras e contratos: organizar solicitações, aprovações, entregas e compromissos financeiros para evitar compras emergenciais e falta de materiais.
Medição de serviços: registrar e conferir o que foi executado, mantendo as informações alinhadas entre engenharia, fornecedores e financeiro.
Gestão da qualidade: acompanhar inspeções, não conformidades e correções para reduzir retrabalho e evitar que problemas avancem para outras etapas.
Indicadores de desempenho: reunir informações das obras para entender quais projetos estão dentro do planejamento e quais precisam de intervenção.
Esses controles são importantes porque a rentabilidade de um empreendimento não depende apenas de vender todas as unidades. Ela também está relacionada à capacidade de executar o projeto dentro das condições previstas.
Faixa 4 do MCMV: oportunidade de mercado exige gestão preparada
A ampliação do Minha Casa, Minha Vida para a classe média abre uma nova possibilidade para construtoras que desejam diversificar sua atuação e alcançar outros perfis de compradores.
Com renda familiar de até R$ 13 mil e imóveis de até R$ 600 mil, a Faixa 4 amplia o alcance do programa e permite avaliar empreendimentos com propostas diferentes das tradicionalmente associadas ao MCMV.
Mas aproveitar esse espaço exige decisões bem fundamentadas.
Conhecer a demanda local, estudar a viabilidade financeira e acompanhar a execução são etapas fundamentais para transformar uma oportunidade comercial em um empreendimento rentável. Mais do que acompanhar as mudanças do programa, as construtoras precisam estar preparadas para executar bem os projetos que surgirem a partir delas.