Controlar o custo de obra em empreendimentos do Minha Casa Minha Vida exige planejamento detalhado, acompanhamento constante e decisões baseadas em dados confiáveis. Em projetos nos quais o orçamento precisa atender a parâmetros definidos e a rentabilidade depende de uma execução eficiente, qualquer desvio pode comprometer o resultado financeiro da construtora.
Aumento no preço dos materiais, desperdício de insumos, baixa produtividade das equipes, atrasos no cronograma e falhas de planejamento são alguns dos fatores que pressionam os custos durante a execução.
O desafio não está apenas em construir gastando menos, mas em garantir que cada etapa seja realizada dentro do orçamento previsto, sem comprometer a qualidade, o prazo e as especificações do empreendimento.
Para isso, é necessário integrar orçamento, planejamento físico-financeiro, suprimentos e acompanhamento da produção. Neste artigo, você vai entender quais fatores mais impactam o custo de obra no Minha Casa Minha Vida e como estruturar um controle eficiente para proteger a margem da construtora.
Por que o controle de custos é tão importante em obras do Minha Casa Minha Vida?
Os empreendimentos do Minha Casa Minha Vida possuem características que exigem atenção especial à gestão financeira. O modelo de negócio, o perfil dos empreendimentos, as condições de contratação e os parâmetros aplicáveis a cada modalidade influenciam diretamente o planejamento econômico da construção.
Nesse cenário, a construtora precisa trabalhar com previsibilidade. Não basta conhecer o custo estimado no início do projeto: é necessário acompanhar quanto está sendo efetivamente consumido, quanto ainda será necessário investir e como o desempenho da execução afeta o resultado esperado.
Um orçamento que não acompanha a realidade do canteiro pode esconder problemas que só aparecem quando já é difícil corrigi-los.
Imagine, por exemplo, um empreendimento com dezenas ou centenas de unidades habitacionais. Um pequeno aumento no consumo de concreto, blocos, argamassa ou horas de mão de obra pode parecer pouco significativo quando analisado isoladamente.
Entretanto, quando esse desvio se repete em diversas unidades e pavimentos, o impacto acumulado pode representar uma diferença expressiva no custo total da obra.
Por isso, o controle de custos precisa considerar três dimensões:
- Custo planejado: quanto a construtora estimou investir para executar cada serviço e etapa.
- Custo realizado: quanto foi efetivamente consumido e registrado durante a execução.
- Custo projetado: quanto a obra deverá custar até sua conclusão, considerando o desempenho atual e os compromissos futuros.
A comparação entre essas informações permite identificar desvios antecipadamente e tomar decisões antes que eles comprometam a rentabilidade.
Quais fatores mais impactam o custo de obra MCMV?
Para controlar o orçamento, primeiro é necessário entender de onde vêm os principais desvios. Em empreendimentos habitacionais, alguns fatores merecem acompanhamento especial.
1. Variação no preço dos materiais de construção
Materiais representam uma parcela importante do custo de produção e estão sujeitos a variações de mercado, disponibilidade regional, condições comerciais e prazos de fornecimento. Concreto, aço, blocos, cimento, argamassa e componentes das instalações podem sofrer alterações de preço ao longo da execução.
Quando a construtora trabalha com valores desatualizados ou não acompanha as condições de compra, o custo real pode ficar acima do previsto.
Como controlar: mantenha uma base de preços atualizada, compare propostas de fornecedores, acompanhe os contratos de fornecimento e avalie o impacto das variações sobre o orçamento original.
2. Desperdício e consumo excessivo de insumos
O desperdício nem sempre é resultado de grandes falhas. Muitas vezes, surge de pequenas perdas recorrentes durante o transporte, armazenamento, preparação e aplicação dos materiais. Cortes inadequados, retrabalho, dosagem incorreta, armazenamento sem proteção e falta de padronização dos processos aumentam o consumo sem gerar valor para a obra.
Em empreendimentos com muitas unidades semelhantes, esse problema pode se multiplicar.
Como controlar: estabeleça índices de consumo por serviço, compare o previsto com o realizado e investigue diferenças entre o quantitativo orçado e o efetivamente utilizado.
O acompanhamento por etapa e por frente de trabalho ajuda a localizar onde o desperdício acontece e direcionar ações corretivas.
3. Baixa produtividade da mão de obra
A produtividade influencia diretamente o custo de execução. Quando uma equipe demora mais do que o previsto para concluir determinado serviço, aumenta a necessidade de horas trabalhadas e pode comprometer as atividades seguintes.
Entre as causas mais comuns estão a falta de planejamento das frentes de serviço, interferências entre equipes, materiais indisponíveis, projetos incompatíveis e atividades refeitas.
Como controlar: acompanhe a produção planejada e realizada, estabeleça metas por equipe e identifique os fatores que impedem o avanço dos serviços.
A produtividade não deve ser analisada apenas pela quantidade executada, mas também pelas condições que permitem manter um ritmo de produção constante.
4. Atrasos no cronograma e impactos indiretos
O atraso de uma atividade pode gerar consequências em cadeia. Uma etapa não concluída no prazo pode impedir o início de outra, provocar ociosidade de equipes e equipamentos e aumentar os custos indiretos do empreendimento. Além disso, atrasos podem afetar o fluxo de desembolsos e recebimentos, exigindo ajustes no planejamento financeiro.
Como controlar: integre o cronograma físico ao planejamento financeiro, acompanhe os marcos de execução e atualize as previsões sempre que houver mudanças relevantes.
5. Falhas de projeto, incompatibilidades e retrabalho
Quando os projetos não estão devidamente compatibilizados ou as informações não chegam corretamente ao canteiro, a execução pode exigir correções.
Demolições, substituições de materiais, alterações de instalações e serviços refeitos representam custos que poderiam ser evitados com planejamento e validação prévia.
Como controlar: envolva as equipes responsáveis pelos projetos e pela execução nas etapas de análise, registre as incompatibilidades identificadas e acompanhe a resolução das pendências antes da realização dos serviços.
Quanto mais cedo um problema é identificado, menor tende a ser o impacto financeiro de sua correção.
Como montar um orçamento de obra MCMV mais preciso?
Um orçamento consistente é o ponto de partida para controlar os custos. Ele precisa representar as condições reais do empreendimento e contemplar todos os recursos necessários para sua execução. Para isso, não basta multiplicar a área construída por um custo médio por metro quadrado. É necessário detalhar os serviços, quantidades, composições, recursos e particularidades do projeto.
Veja os principais pontos dessa estruturação.
1. Levante e quantifique todos os serviços
O primeiro passo é transformar os projetos e especificações em uma relação detalhada de serviços.
Considere etapas como:
- Serviços preliminares e preparação do terreno;
- Terraplenagem e infraestrutura;
- Fundações;
- Estrutura;
- Alvenaria e vedações;
- Instalações elétricas e hidrossanitárias;
- Revestimentos e acabamentos;
- Esquadrias e cobertura;
- Urbanização e áreas externas;
- Limpeza, testes e entrega.
Cada serviço deve possuir quantitativos compatíveis com os projetos e critérios de medição definidos. Essa etapa é fundamental para evitar itens esquecidos, quantidades subestimadas e despesas não previstas.
2. Utilize referências de custos adequadas
O SINAPI (Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil) é uma das principais referências para elaboração de orçamentos de obras e serviços de engenharia no Brasil.
Mantido em parceria entre a Caixa Econômica Federal e o IBGE, o sistema disponibiliza composições de serviços, preços de insumos e indicadores que auxiliam na estimativa dos custos. Entretanto, utilizar o SINAPI não significa aplicar automaticamente um valor de referência a qualquer empreendimento.
É necessário observar:
- A localidade da obra;
- A data-base dos preços;
- As especificações dos materiais;
- Os coeficientes de produtividade;
- Os encargos sociais aplicáveis;
- As condições de execução;
- As particularidades dos projetos.
As composições devem ser avaliadas e ajustadas quando necessário, com justificativa técnica, para representar as condições efetivas da construção.
3. Considere custos diretos e indiretos
Um erro comum é concentrar o orçamento apenas nos materiais e na mão de obra diretamente aplicados aos serviços. O planejamento também precisa considerar despesas relacionadas à administração e à infraestrutura necessária para manter a operação.
Entre os itens que merecem atenção estão:
- Equipamentos e ferramentas;
- Mobilização e desmobilização;
- Administração local;
- Instalações provisórias;
- Segurança do trabalho;
- Transporte e logística;
- Consumo de água e energia;
- Seguros, tributos e demais despesas aplicáveis;
- Custos financeiros e riscos do empreendimento.
A composição deve evitar tanto a ausência de despesas necessárias quanto a duplicidade de lançamentos.
4. Defina uma previsão de custos por etapa
Depois de quantificar os serviços e estabelecer os custos, distribua o orçamento conforme as etapas do cronograma. Essa organização permite entender quando os recursos serão necessários e como o avanço físico da construção deverá se relacionar com os desembolsos financeiros.
5. Estabeleça uma reserva para riscos
Mesmo com um orçamento detalhado, a obra está sujeita a incertezas.
Condições inesperadas do terreno, variações de preços, alterações necessárias e imprevistos de execução podem gerar despesas adicionais. Por isso, é importante avaliar os riscos do empreendimento e estabelecer provisões compatíveis com sua exposição.
Como controlar os custos durante a execução da obra?
Ter um orçamento detalhado é apenas o começo. A etapa mais importante é garantir que os valores previstos sejam acompanhados durante toda a construção.
O controle precisa acontecer em ciclos frequentes, com informações atualizadas e responsáveis definidos.
1. Compare o custo previsto com o realizado
A comparação entre orçamento e execução permite identificar onde o consumo está acima ou abaixo do planejado.
Para cada serviço, acompanhe:
- Quantidade prevista;
- Quantidade executada;
- Custo unitário orçado;
- Custo unitário realizado;
- Valor acumulado;
- Saldo disponível;
- Variação identificada.
Por exemplo: se o orçamento prevê determinado volume de concreto para uma etapa, mas o consumo registrado está acima do quantitativo esperado para o avanço físico correspondente, é necessário investigar a diferença.
O problema pode estar na quantificação inicial, no método executivo, no desperdício ou até na apropriação incorreta dos custos.
A análise deve buscar a causa do desvio, e não apenas registrar que o orçamento foi ultrapassado.
2. Acompanhe o custo por unidade e etapa
Em empreendimentos com unidades habitacionais semelhantes, acompanhar os custos por unidade, bloco, pavimento ou etapa pode revelar diferenças importantes. Imagine que dois blocos tenham características e condições de execução semelhantes, mas apresentem consumos diferentes de materiais e mão de obra.
Essa comparação ajuda a identificar quais equipes, frentes de trabalho ou processos estão apresentando melhor desempenho. O objetivo não é apenas encontrar quem gastou mais, mas compreender por que isso aconteceu e corrigir as condições que provocam o desvio.
3. Integre o planejamento físico-financeiro
O acompanhamento financeiro precisa estar conectado ao avanço físico da construção.
Isso significa relacionar o que foi efetivamente executado com o valor correspondente no orçamento e com os desembolsos previstos.
Quando essas informações são analisadas separadamente, a construtora pode ter uma visão distorcida do desempenho do empreendimento. Uma obra pode apresentar um volume elevado de despesas porque antecipou compras, por exemplo. Isso não significa necessariamente que houve desperdício, mas exige análise do estoque, dos compromissos assumidos e do avanço físico.
Da mesma forma, gastar menos do que o previsto nem sempre representa economia: pode indicar atraso na execução ou atividades que ainda não foram realizadas.
4. Atualize a projeção do custo até a conclusão
O controle não deve olhar apenas para o que já foi gasto.
É fundamental estimar quanto ainda será necessário investir para concluir o empreendimento.
Essa projeção considera o custo realizado, os serviços pendentes, os contratos em andamento, os compromissos de compra e os riscos identificados.
Com essa visão, a gestão consegue avaliar se o custo final previsto continua dentro dos limites estabelecidos e tomar decisões antes que o resultado seja comprometido.
5. Crie uma rotina de análise e tomada de decisão
Os dados só geram resultado quando são utilizados para orientar ações.
Estabeleça uma rotina de reuniões entre engenharia, planejamento, suprimentos e financeiro para avaliar:
- Principais desvios de custo;
- Serviços com consumo acima do previsto;
- Variações nos preços de materiais;
- Produtividade das equipes;
- Atividades atrasadas;
- Impactos financeiros das mudanças;
- Projeção de custo final.
Cada desvio relevante deve ter uma causa identificada, um responsável e uma ação corretiva acompanhada até sua conclusão.
Quais indicadores acompanhar para proteger a margem da construtora?
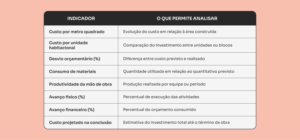
Os indicadores permitem transformar os dados da obra em informações úteis para a tomada de decisão. Em empreendimentos do Minha Casa Minha Vida, alguns indicadores são especialmente importantes para acompanhar a eficiência da execução e a saúde financeira do projeto.
Como calcular o desvio orçamentário?
Uma das formas de acompanhar o desempenho financeiro é calcular a variação entre o custo realizado e o custo previsto para o mesmo escopo e período de referência.
Fórmula:
Desvio orçamentário (%) = [(Custo realizado – Custo previsto) ÷ Custo previsto] × 100
Exemplo prático:
Imagine que uma etapa tenha orçamento previsto de R$ 500.000, mas o custo realizado para o mesmo escopo tenha chegado a R$ 525.000.
O cálculo será:
[(525.000 – 500.000) ÷ 500.000] × 100 = 5%
Nesse caso, a etapa apresenta um desvio de 5% acima do orçamento previsto.
O resultado sinaliza a necessidade de investigação. É importante verificar se a diferença está relacionada a preços, quantidades, produtividade, mudanças de escopo ou critérios de apropriação.
A comparação precisa considerar o mesmo escopo e estágio de execução. Comparar o valor total orçado com o custo parcial de uma etapa, sem considerar seu avanço físico, pode levar a conclusões equivocadas.
Como proteger a margem de lucro da construtora em obras MCMV?
A margem da construtora depende da relação entre receitas, custos, despesas e riscos assumidos no empreendimento.
Por isso, reduzir custos sem critério não é uma estratégia sustentável. Cortes que comprometem a qualidade, a segurança ou o desempenho dos serviços podem gerar retrabalho e despesas ainda maiores no futuro.
A proteção da rentabilidade começa com decisões tomadas antes e durante a execução.
Algumas práticas fazem diferença:
Planeje as compras de acordo com o cronograma: evite aquisições emergenciais e avalie as condições comerciais, os prazos de entrega e a capacidade de armazenamento.
Padronize processos executivos: em empreendimentos com unidades semelhantes, a repetição de métodos bem definidos ajuda a reduzir variações de consumo e produtividade.
Antecipe problemas de projeto: resolva incompatibilidades antes de mobilizar equipes e materiais para executar os serviços.
Acompanhe os custos indiretos: atrasos, ociosidade, administração prolongada e mobilizações adicionais também pressionam o resultado financeiro.
Monitore a projeção de custo final: não espere o encerramento de uma etapa ou do empreendimento para descobrir que o orçamento está comprometido.
Preserve a qualidade da execução: economizar em materiais ou processos sem avaliar as especificações técnicas pode resultar em patologias, assistência técnica e custos de correção.
A margem não é protegida apenas na negociação inicial. Ela precisa ser acompanhada ao longo de toda a execução.
Como a tecnologia ajuda no controle de custos em obras do Minha Casa Minha Vida?
À medida que a construtora amplia o número de empreendimentos, unidades e equipes, acompanhar os custos manualmente se torna mais complexo.
Informações distribuídas entre diferentes controles, registros desatualizados e lançamentos feitos em momentos distintos dificultam a identificação de desvios e atrasam a tomada de decisão.
A tecnologia contribui para centralizar informações e aproximar o planejamento da realidade do canteiro.
Com uma gestão integrada, é possível:
- Registrar informações da execução diretamente no campo;
- Acompanhar o avanço físico das atividades;
- Comparar o planejado com o realizado;
- Identificar desvios de prazo e consumo;
- Organizar medições e aprovações;
- Acompanhar pendências que podem impactar a produção;
- Compartilhar informações entre engenharia, planejamento e financeiro;
- Manter o histórico das decisões e alterações do empreendimento.
Outro ponto importante é a confiabilidade dos registros. Quando as informações são inseridas próximo ao momento em que as atividades acontecem, a gestão reduz a dependência de levantamentos tardios e consegue trabalhar com dados mais atualizados.
O objetivo não é apenas digitalizar controles existentes, mas criar um fluxo de informações que permita entender o desempenho da obra e agir sobre os problemas.
Controle de custos começa antes de o orçamento sair do papel
Controlar o custo de obra em empreendimentos do Minha Casa Minha Vida exige uma gestão que conecte planejamento, orçamento, suprimentos, execução e acompanhamento financeiro.
Em um cenário no qual pequenos desvios podem se acumular ao longo de muitas unidades habitacionais, acompanhar os custos apenas no fechamento de cada etapa não é suficiente.
É necessário conhecer o orçamento, registrar o que acontece no canteiro, comparar resultados e atualizar continuamente as projeções.
Com processos padronizados, indicadores confiáveis e informações integradas, a construtora ganha mais previsibilidade para corrigir desvios, reduzir desperdícios e proteger a rentabilidade sem comprometer a qualidade da entrega.
Sua construtora precisa de mais controle sobre o que acontece no canteiro?
Conheça as soluções da Inmeta para integrar informações, acompanhar a execução e melhorar a gestão dos seus empreendimentos.
Conheça a Inmeta e solicite uma demonstração.
Perguntas frequentes sobre custo de obra MCMV
O que é custo de obra MCMV?
É o conjunto de despesas necessárias para executar um empreendimento habitacional enquadrado no Minha Casa Minha Vida. Inclui materiais, mão de obra, equipamentos, serviços, infraestrutura, administração e demais custos relacionados à construção.
Como calcular o custo de uma obra do Minha Casa Minha Vida?
O cálculo parte do levantamento dos serviços e quantitativos dos projetos, da definição das composições de custos e dos preços dos insumos. Também deve considerar custos indiretos, encargos, despesas aplicáveis, riscos e condições específicas do empreendimento.
O SINAPI pode ser utilizado no orçamento de obras MCMV?
Sim. O SINAPI é uma referência importante para a elaboração de orçamentos de obras e serviços de engenharia. Entretanto, suas composições e preços precisam ser avaliados conforme a localidade, a data-base, as especificações e as condições reais de execução.
Como reduzir o custo de obra sem comprometer a qualidade?
A redução deve priorizar a eliminação de desperdícios, o aumento da produtividade, o planejamento de compras, a prevenção de retrabalho e o acompanhamento dos processos executivos. Alterações de materiais e métodos precisam respeitar os projetos, as normas e as especificações aplicáveis.
Como saber se uma obra está ultrapassando o orçamento?
É necessário comparar os custos realizados com os valores previstos para o mesmo escopo e estágio de execução. Indicadores de desvio orçamentário, consumo de materiais, produtividade e custo projetado na conclusão ajudam a identificar problemas antecipadamente.
Qual a importância do planejamento físico-financeiro em obras habitacionais?
Ele relaciona o avanço dos serviços aos desembolsos previstos, permitindo acompanhar se os recursos financeiros estão sendo consumidos de acordo com a evolução da construção. Isso melhora a previsibilidade e ajuda a evitar desequilíbrios no fluxo de caixa.